Wann brauchst Du eine Schlussrechnung?
Eine Schlussrechnung wird insbesondere relevant, wenn Du einen Auftrag nicht mit einer einzigen Rechnung abrechnest. Während eines längeren Projekts kannst Du beispielsweise bereits Abschlags- oder Vorauszahlungen erhalten. Nach Abschluss der Leistung folgt die endgültige Abrechnung.
Typische Einsatzbereiche sind:
- Bauprojekte
- Handwerksaufträge
- größere Dienstleistungen
- länger laufende Projekte
- umfangreiche individuelle Aufträge
Die Schlussrechnung stellt dabei die gesamte Abrechnung abschließend dar. Sie zeigt, welchen Gesamtwert die ausgeführte Leistung hat und welche Zahlungen bereits berücksichtigt wurden. Dadurch können Du und Dein Kunde nachvollziehen, welcher Betrag nach Abschluss noch offen ist.
Was gehört in eine Schlussrechnung?
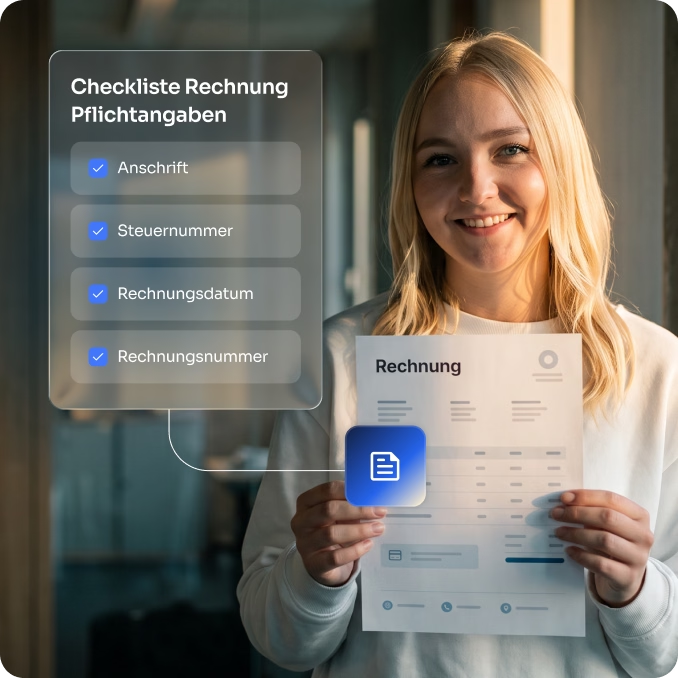
Eine Schlussrechnung ist zunächst eine Rechnung. Deshalb gelten grundsätzlich die Rechnungsanforderungen des § 14 UStG. Dazu gehören je nach Fall unter anderem:
- Name und Anschrift der beteiligten Unternehmen
- Steuernummer oder Umsatzsteuer-ID
- Ausstellungsdatum
- Rechnungsnummer
- Art und Umfang der Leistung
- Leistungszeitpunkt
- Entgelt
- Steuersatz
- Steuerbetrag
Bei einer Schlussrechnung kommen weitere Informationen zur abschließenden Abrechnung hinzu. Besonders wichtig sind:
- Gesamtleistung beziehungsweise Gesamtentgelt
- bereits vereinnahmte Abschläge oder Vorauszahlungen
- darauf entfallende Steuerbeträge
- verbleibender Restbetrag
So wird deutlich, wie sich der Endbetrag zusammensetzt.
Wie erstellst Du eine Schlussrechnung?
Bevor Du die Schlussrechnung erstellst, solltest Du den gesamten Auftrag zusammenführen. Gehe dabei Schritt für Schritt vor.
1. Gesamtleistung feststellen
Prüfe, welche vereinbarten Leistungen oder Lieferungen tatsächlich ausgeführt wurden.
2. Gesamtbetrag ermitteln
Berechne das Entgelt für die vollständig ausgeführte Leistung.
3. Vorauszahlungen prüfen
Ermittle, welche Abschlags- oder Vorauszahlungen Dein Kunde bereits geleistet hat.
4. Umsatzsteuer berücksichtigen
Ordne den Zahlungen die jeweils relevanten Steuerbeträge korrekt zu.
5. Restbetrag berechnen
Ziehe die bereits berücksichtigten Zahlungen vom Gesamtbetrag ab.
6. Schlussrechnung prüfen
Kontrolliere Pflichtangaben, Leistungen, Zahlungen und Steuerbeträge vor dem Versand. Damit kannst Du eine Schlussrechnung erstellen und den Auftrag nachvollziehbar abschließen.
Wie berücksichtigst Du Abschlagszahlungen?
Hier liegt einer der wichtigsten Punkte bei der Schlussrechnung. Wurden vor Ausführung der Leistung Entgelte oder Teilentgelte vereinnahmt und darüber Rechnungen mit gesondertem Steuerausweis erteilt, müssen diese Beträge und die darauf entfallenden Steuerbeträge in der Endrechnung abgesetzt werden.
Bei mehreren Voraus- oder Anzahlungen darfst Du unter den beschriebenen Voraussetzungen auch den Gesamtbetrag der vorausgezahlten Entgelte und die Summe der entsprechenden Steuerbeträge absetzen. Wichtig ist die Formulierung:
Entscheidend sind nicht einfach alle Abschlagsrechnungen, die Du irgendwann erstellt hast. Für die umsatzsteuerliche Endrechnung nach § 14 Abs. 5 UStG kommt es auf die bereits vereinnahmten Teilentgelte an. Das ist ein wichtiger Unterschied.
Eine gestellte, aber noch nicht bezahlte Abschlagsrechnung darfst Du deshalb nicht ohne Weiteres wie eine bereits erhaltene Abschlagszahlung behandeln.
Wie berechnest Du den offenen Restbetrag?
Die Grundidee lässt sich einfach darstellen: Gesamtbetrag – berücksichtigte Zahlungen = Restbetrag Ein Beispiel: Der Gesamtbetrag Deines Auftrags beträgt brutto 23.800 Euro.
Während des Projekts hat Dein Kunde bereits zwei Abschläge bezahlt:
- Abschlagszahlung: 5.950 Euro
- Abschlagszahlung: 5.950 Euro
Damit wurden insgesamt 11.900 Euro gezahlt. Die Rechnung lautet: 23.800 € – 11.900 € = 11.900 €. Der noch offene Restbetrag beträgt 11.900 Euro.
In der tatsächlichen Schlussrechnung musst Du zusätzlich auf eine korrekte Darstellung der Entgelte und Umsatzsteuerbeträge achten. Das Beispiel zeigt aber die grundlegende Logik: Die Schlussrechnung verhindert, dass Dein Kunde bereits bezahlte Beträge erneut zahlt.
Was gilt für die Umsatzsteuer?
Bei Abschlagszahlungen ist die Umsatzsteuer besonders sorgfältig zu behandeln. Hast Du vor Ausführung der Gesamtleistung Teilentgelte vereinnahmt und dafür Rechnungen mit gesondertem Steuerausweis erteilt, müssen in der Endrechnung auch die darauf entfallenden Steuerbeträge entsprechend berücksichtigt werden.
Das verhindert, dass Umsatzsteuer auf bereits abgerechnete und versteuerte Zahlungen in der Schlussrechnung nochmals unzutreffend ausgewiesen wird. Bei mehreren Vorauszahlungen kannst Du die bereits vereinnahmten Beträge zusammenfassen, sofern die gesetzlichen Anforderungen eingehalten werden.
Deshalb solltest Du nicht nur den Bruttobetrag Deiner bisherigen Abschläge betrachten. Prüfe auch:
- Nettoentgelt
- Steuersatz
- Steuerbetrag
- tatsächlich erhaltene Zahlung
Eine saubere Zuordnung der Abschläge ist damit entscheidend für die korrekte Schlussrechnung.
Was unterscheidet Schlussrechnung und Abschlagsrechnung?
Eine Abschlagsrechnung wird während eines noch nicht vollständig abgeschlossenen Auftrags eingesetzt. Du verlangst damit einen Teilbetrag, bevor die Gesamtleistung vollständig abgerechnet wird. Das kann beispielsweise bei einem mehrmonatigen Projekt sinnvoll sein.
Die Schlussrechnung steht dagegen am Ende. Sie betrachtet die ausgeführte Leistung insgesamt und berücksichtigt die bereits erhaltenen Abschlagszahlungen. Vereinfacht: Abschlagsrechnung: Zahlung während des Projekts
Schlussrechnung: abschließende Abrechnung nach der Leistung Mehrere Abschlagsrechnungen können damit zu einem Auftrag gehören. Die Schlussrechnung führt die Abrechnung anschließend zusammen und zeigt den verbleibenden Restbetrag. Auch orgaMAX beschreibt die Schlussrechnung als abschließende Rechnung nach vorherigen Abschlags- oder Teilrechnungen.
Was unterscheidet Schlussrechnung und Teilrechnung?
Abschlagsrechnung und Teilrechnung werden im Alltag häufig miteinander vermischt. Bei einer Teilrechnung wird grundsätzlich eine bereits ausgeführte, wirtschaftlich abgrenzbare Teilleistung abgerechnet. Eine Abschlagsrechnung verlangt dagegen eine Zahlung auf eine Leistung, die noch nicht vollständig ausgeführt und abschließend abgerechnet ist. Die Schlussrechnung wiederum schließt den Gesamtauftrag ab.
Diese Unterscheidung kann steuerlich relevant sein. Denn bei einer tatsächlich abgeschlossenen Teilleistung kann die umsatzsteuerliche Behandlung anders funktionieren als bei einer Voraus- oder Abschlagszahlung auf eine noch nicht abgeschlossene Gesamtleistung. Deshalb solltest Du Teil- und Abschlagsrechnung unterscheiden, bevor Du die abschließende Abrechnung erstellst.
Muss jede Schlussrechnung einen Restbetrag enthalten?
Nein. Eine Schlussrechnung kann auch ergeben, dass kein Betrag mehr offen ist. Angenommen, Dein Auftrag hat einen Gesamtwert von 12.000 Euro. Dein Kunde hat während des Projekts bereits insgesamt 12.000 Euro als berücksichtigte Abschläge gezahlt.
Dann beträgt der verbleibende Rest: 12.000 € – 12.000 € = 0 € Die Schlussrechnung bleibt trotzdem sinnvoll. Sie dokumentiert die vollständige Abrechnung und zeigt, dass bereits alle entsprechenden Beträge berücksichtigt wurden.
Auch der umgekehrte Fall ist möglich: Wurde im Verlauf mehr gezahlt, als sich nach der endgültigen Abrechnung ergibt, kann sich statt einer Restforderung ein Guthaben ergeben. Die Schlussrechnung zeigt damit nicht nur, was noch zu zahlen ist.
Sie stellt das endgültige Abrechnungsergebnis dar.
Welche Fehler solltest Du vermeiden?
Bei Schlussrechnungen entstehen Fehler besonders häufig beim Umgang mit vorherigen Abschlägen. Typische Probleme sind:
- bereits erhaltene Zahlungen vergessen
- gestellte und bezahlte Abschläge verwechseln
- Umsatzsteuerbeträge falsch berücksichtigen
- Gesamtleistung unvollständig darstellen
- Pflichtangaben vergessen
- Restbetrag falsch berechnen
- Leistungen doppelt abrechnen
- Änderungen während des Projekts nicht berücksichtigen
Besonders problematisch ist eine Schlussrechnung, in der bereits vereinnahmte Teilentgelte nicht korrekt abgesetzt werden. Der Umsatzsteuer-Anwendungserlass weist darauf hin, dass ein dadurch zu hoch ausgewiesener Steuerbetrag steuerliche Folgen nach § 14c Abs. 1 UStG haben kann.
Prüfe deshalb vor dem Versand Abschläge und Steuerbeträge gemeinsam.
Wie erstellst Du Schlussrechnungen mit orgaMAX?
Mit orgaMAX kannst Du Abschlags-, Teil- und Schlussrechnungen innerhalb Deiner Auftragsabwicklung erstellen. Abschläge lassen sich bereits während des Auftrags festlegen. Dabei kannst Du Netto-Teilbeträge verwenden oder Beträge prozentual vom Gesamtauftragswert berechnen lassen.
Bei der abschließenden Schlussrechnung listet orgaMAX die Abschläge automatisch auf. Dadurch musst Du die vorherigen Teilbeträge nicht manuell aus unterschiedlichen Dokumenten zusammentragen. Die aktuelle Lexikonseite nennt außerdem die automatische Berücksichtigung eingegangener Zahlungen bei der Schlussrechnung.
So behältst Du Gesamtauftrag, Abschläge und Restbetrag in einem zusammenhängenden Abrechnungsprozess im Blick.
Fazit: Schlussrechnung bringt den gesamten Auftrag zusammen
Mit der Schlussrechnung schließt Du einen Auftrag ab, für den bereits Abschlags- oder Vorauszahlungen erfolgt sind. Du stellst die Gesamtleistung dar, berücksichtigst die bereits vereinnahmten Zahlungen und berechnest den verbleibenden Restbetrag. Besonders wichtig ist die korrekte Behandlung der Umsatzsteuer.
Wurden Teilentgelte bereits vereinnahmt und mit gesonderter Umsatzsteuer abgerechnet, müssen Entgelt und Steuer unter den Voraussetzungen des § 14 Abs. 5 UStG in der Endrechnung berücksichtigt werden. So bleibt für Dich und Deine KundInnen nachvollziehbar, welche Leistungen abgerechnet wurden, welche Beträge bereits bezahlt sind und was am Ende noch offen bleibt.