Warum sind vollständige Rechnungsangaben wichtig?
Eine Rechnung dokumentiert, welche Lieferung oder sonstige Leistung abgerechnet wird. Dafür müssen bestimmte Informationen eindeutig nachvollziehbar sein. Fehlen erforderliche Angaben, kann das insbesondere für den Vorsteuerabzug des Rechnungsempfängers relevant werden.
Für Dich als Rechnungsaussteller bedeutet das: Du solltest Deine Rechnungen vor dem Versand prüfen. Das gilt nicht nur für Beträge und Umsatzsteuer. Auch Angaben wie Rechnungsnummer, Leistungszeitpunkt oder Anschrift können entscheidend sein.
Dabei solltest Du zwischen gesetzlichen Pflichtangaben und freiwilligen Angaben unterscheiden. Ein Zahlungsziel ist beispielsweise im Geschäftsalltag sinnvoll. Es gehört aber nicht zum allgemeinen Katalog der Pflichtangaben aus § 14 Abs. 4 UStG.
Welche Pflichtangaben muss eine Rechnung enthalten?
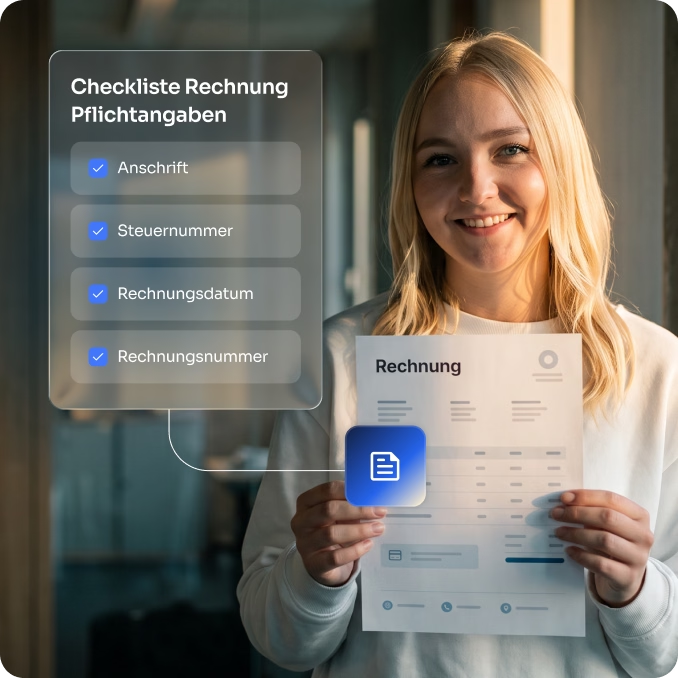
§ 14 Abs. 4 UStG legt fest, welche Angaben eine Rechnung grundsätzlich enthalten muss. Dazu gehören:
- vollständiger Name und vollständige Anschrift des leistenden Unternehmens
- vollständiger Name und vollständige Anschrift des Leistungsempfängers
- Steuernummer oder Umsatzsteuer-Identifikationsnummer des leistenden Unternehmens
- Ausstellungsdatum
- fortlaufende, einmalig vergebene Rechnungsnummer
- Menge und Art der gelieferten Gegenstände oder Umfang und Art der sonstigen Leistung
- Zeitpunkt der Lieferung oder sonstigen Leistung
- nach Steuersätzen und Steuerbefreiungen aufgeschlüsseltes Entgelt
- vereinbarte Entgeltminderungen, sofern sie nicht bereits berücksichtigt sind
- anzuwendender Steuersatz und Steuerbetrag oder Hinweis auf eine Steuerbefreiung
In bestimmten Fällen kommen weitere Angaben hinzu. Deshalb gibt es nicht für jede Rechnung unabhängig vom Geschäftsvorgang eine vollkommen identische Liste. Prüfe immer, welcher Fall tatsächlich vorliegt.
Was gilt für die Rechnungsnummer?
Eine reguläre Rechnung benötigt eine fortlaufende Rechnungsnummer. § 14 Abs. 4 UStG verlangt eine Nummer mit einer oder mehreren Zahlenreihen, die zur Identifizierung der Rechnung einmalig vergeben wird. Entscheidend ist damit vor allem:
Jede Rechnungsnummer muss eindeutig sein. Du kannst für Deine Rechnungen geeignete Nummernkreise verwenden. Das kann beispielsweise sinnvoll sein, wenn Du unterschiedliche Geschäftsbereiche oder organisatorische Einheiten voneinander trennen möchtest.
Eine Rechnungsnummer dient nicht nur der internen Ordnung. Sie ermöglicht auch, einen Geschäftsvorgang eindeutig der entsprechenden Rechnung zuzuordnen.
Was musst Du beim Leistungsdatum beachten?
Rechnungsdatum und Leistungsdatum erfüllen unterschiedliche Funktionen. Das Rechnungsdatum zeigt, wann Du die Rechnung ausgestellt hast. Der Leistungszeitpunkt gibt dagegen an, wann die Lieferung oder sonstige Leistung ausgeführt wurde.
Beide Zeitpunkte können identisch sein. Sie müssen es aber nicht. Nach § 14 Abs. 4 UStG gehört der Zeitpunkt der Lieferung oder sonstigen Leistung grundsätzlich zu den erforderlichen Rechnungsangaben.
Bei bestimmten Voraus- oder Anzahlungen ist stattdessen beziehungsweise zusätzlich der Zeitpunkt der Vereinnahmung des Entgelts relevant, sofern dieser feststeht und vom Ausstellungsdatum abweicht. Deshalb solltest Du Rechnungsdatum und Leistungszeitpunkt unterscheiden.
Welche Angaben gelten für die Umsatzsteuer?
Wenn Du Umsatzsteuer auf Deiner Rechnung ausweist, musst Du das Entgelt und die Steuer nachvollziehbar darstellen. Zu den erforderlichen Angaben gehören grundsätzlich:
- das nach Steuersätzen und Steuerbefreiungen aufgeschlüsselte Entgelt
- der anzuwendende Steuersatz
- der darauf entfallende Steuerbetrag
Gilt für den Umsatz eine Steuerbefreiung, muss stattdessen ein entsprechender Hinweis auf die Steuerbefreiung enthalten sein. Ein Beispiel: Nettobetrag: 1.000 Euro Umsatzsteuer 19 %: 190 Euro
Gesamtbetrag: 1.190 Euro Welche steuerliche Behandlung richtig ist, hängt allerdings vom jeweiligen Umsatz ab. Du solltest deshalb nicht automatisch auf jeder Rechnung 19 Prozent Umsatzsteuer ausweisen.
Was gilt für Kleinbetragsrechnungen?
Für Rechnungen mit einem Gesamtbetrag von höchstens 250 Euro gelten vereinfachte Anforderungen. Nach § 33 UStDV muss eine Kleinbetragsrechnung mindestens enthalten:
- vollständigen Namen und vollständige Anschrift des leistenden Unternehmens
- Ausstellungsdatum
- Menge und Art der gelieferten Gegenstände oder Umfang und Art der sonstigen Leistung
- Entgelt und Steuerbetrag in einer Summe
- anzuwendenden Steuersatz oder Hinweis auf eine Steuerbefreiung
Damit benötigt eine Kleinbetragsrechnung beispielsweise grundsätzlich keine separate Rechnungsnummer und keine Anschrift des Leistungsempfängers. Wichtig ist die Grenze: Bis einschließlich 250 Euro können die vereinfachten Anforderungen greifen.
Bei einem Gesamtbetrag über 250 Euro handelt es sich nicht mehr um eine Kleinbetragsrechnung nach § 33 UStDV. Für bestimmte Umsätze gelten außerdem Ausnahmen von dieser Vereinfachung.
Welche Angaben brauchen Kleinunternehmer?
Für Umsätze, die nach § 19 Abs. 1 UStG von der Umsatzsteuer befreit sind, enthält § 34a UStDV eigene Vorgaben für Rechnungen von Kleinunternehmern. Eine solche Rechnung muss unter anderem enthalten:
- Namen und Anschriften von leistendem Unternehmen und Leistungsempfänger
- Steuernummer, Umsatzsteuer-ID oder Kleinunternehmer-Identifikationsnummer
- Ausstellungsdatum
- Beschreibung der Lieferung oder sonstigen Leistung
- Entgelt
- Hinweis auf die Steuerbefreiung für Kleinunternehmer
Ein gesonderter Umsatzsteuerausweis gehört gerade nicht auf diese Rechnung. Damit unterscheiden sich die Anforderungen von einer regulären Rechnung mit ausgewiesener Umsatzsteuer. Wenn Du die Kleinunternehmerregelung nutzt, solltest Du deshalb Deine Rechnungsvorlagen entsprechend einrichten.
Was gilt bei E-Rechnungen?
Auch bei einer E-Rechnung bleiben die steuerlich erforderlichen Rechnungsinformationen relevant. Eine E-Rechnung ist nach § 14 UStG eine Rechnung, die in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen wird und dadurch eine elektronische Verarbeitung ermöglicht.
Ein einfaches PDF ist damit nicht automatisch eine E-Rechnung im gesetzlichen Sinne. Das strukturierte Format verändert jedoch nicht den Zweck der Pflichtangaben.
Die erforderlichen Rechnungsdaten müssen auch bei einer E-Rechnung vollständig und korrekt enthalten sein. Zusätzlich musst Du prüfen, ob für Deinen konkreten Geschäftsvorgang bereits die Pflicht zur Ausstellung einer E-Rechnung greift oder eine Übergangsregel beziehungsweise Ausnahme gilt. Die Pflichtangaben und das Rechnungsformat sind deshalb zwei getrennte Fragen.
Welche zusätzlichen Angaben können erforderlich sein?
Der allgemeine Pflichtangaben-Katalog aus § 14 Abs. 4 UStG deckt nicht jeden möglichen Geschäftsvorgang vollständig ab. Je nach Fall können weitere Hinweise erforderlich sein. § 14a UStG enthält beispielsweise zusätzliche Vorgaben für bestimmte grenzüberschreitende Umsätze und Fälle, in denen der Leistungsempfänger die Steuer schuldet.
Auch bei einer Gutschrift ist die entsprechende Bezeichnung gesetzlich vorgesehen. Bei bestimmten Leistungen kann außerdem ein Hinweis auf Aufbewahrungspflichten erforderlich sein. Deshalb solltest Du bei besonderen Geschäftsvorfällen nicht nur Deine Standardvorlage verwenden.
Prüfe, ob zusätzliche Rechnungsangaben erforderlich sind.
Was passiert bei fehlerhaften Rechnungen?
Fehlt eine erforderliche Angabe oder ist eine Angabe falsch, solltest Du den Fehler nicht ignorieren. Eine fehlerhafte Rechnung kann insbesondere beim Vorsteuerabzug Schwierigkeiten verursachen. Typische Fehler sind:
- falsche Anschrift
- fehlende Rechnungsnummer
- unklare Leistungsbeschreibung
- fehlender Leistungszeitpunkt
- falscher Steuersatz
- fehlerhafter Steuerbetrag
- unberechtigter Umsatzsteuerausweis
Wie eine Rechnung korrigiert werden muss, hängt vom jeweiligen Fehler ab. Wichtig ist, die ursprüngliche Rechnung nicht einfach unkontrolliert zu überschreiben. Die Korrektur sollte eindeutig und nachvollziehbar erfolgen.
Prüfst Du Deine Rechnungen bereits vor dem Versand, lassen sich viele dieser Fehler vermeiden.
Wie hilft Dir eine Checkliste bei der Rechnungserstellung?
Gerade bei wiederkehrenden Rechnungen schleichen sich Fehler schnell ein. Eine Checkliste hilft Dir dabei, die wichtigsten Angaben vor dem Versand systematisch zu kontrollieren. Prüfe beispielsweise:
- Sind Name und Anschrift korrekt?
- Ist die Rechnungsnummer eindeutig?
- Stimmen Rechnungs- und Leistungsdatum?
- Ist die Leistung eindeutig beschrieben?
- Sind Entgelt und Umsatzsteuer korrekt?
- Ist bei einer Steuerbefreiung der erforderliche Hinweis enthalten?
- Gelten für den Geschäftsvorgang zusätzliche Anforderungen?
So musst Du nicht bei jeder Rechnung neu überlegen, welche Angaben erforderlich sind. Eine feste Prüfung wird Teil Deines Rechnungsprozesses.
Wie unterstützt Dich orgaMAX beim Schreiben von Rechnungen?
Mit orgaMAX kannst Du Rechnungen auf Grundlage Deiner hinterlegten Kunden-, Unternehmens- und Artikeldaten erstellen. Wiederkehrende Angaben musst Du dadurch nicht bei jeder Rechnung vollständig neu eingeben. Das reduziert manuelle Arbeit und hilft Dir, Deine Rechnungsstellung einheitlich zu organisieren.
Auch unterschiedliche Steuersätze, Rechnungsnummern und weitere Angaben lassen sich im laufenden Rechnungsprozess berücksichtigen. Gerade bei vielen Rechnungen hilft Dir ein strukturierter Ablauf dabei, Übertragungsfehler zu vermeiden. Die Verantwortung für die korrekte steuerliche Behandlung des jeweiligen Geschäftsvorgangs bleibt trotzdem bei Dir beziehungsweise sollte bei Zweifelsfällen mit Deinem Steuerbüro geklärt werden.
Fazit: Pflichtangaben machen Rechnungen vollständig und nachvollziehbar
Pflichtangaben sorgen dafür, dass Rechnungsaussteller, Leistungsempfänger, Leistung und steuerliche Behandlung eindeutig nachvollziehbar sind. Bei regulären Rechnungen gibt § 14 Abs. 4 UStG die zentralen Angaben vor. Für Kleinbetragsrechnungen und Rechnungen von Kleinunternehmern gelten teilweise vereinfachte beziehungsweise eigene Anforderungen.
Prüfe außerdem, ob Dein Geschäftsvorgang zusätzliche Angaben erfordert. Mit einer festen Checkliste kannst Du Deine Rechnungen vor dem Versand kontrollieren und typische Fehler frühzeitig erkennen.