Was gehört in ein Inventar?
Im Inventar erfasst Du die Vermögensgegenstände und Schulden Deines Unternehmens. Dazu gehören beispielsweise Grundstücke, Maschinen, Fahrzeuge, Warenbestände, Forderungen, Bankguthaben und Bargeld. Auf der anderen Seite werden Deine Schulden erfasst. Dazu können beispielsweise offene Verbindlichkeiten gegenüber Lieferanten oder Darlehen gehören.
§ 240 HGB nennt ausdrücklich Grundstücke, Forderungen und Schulden, den Betrag des baren Geldes sowie sonstige Vermögensgegenstände. Außerdem müssen die Werte der einzelnen Vermögensgegenstände und Schulden angegeben werden. Das Inventar enthält deshalb mehr als reine Mengenangaben.
Es zeigt sowohl, was Deinem Unternehmen wirtschaftlich zugeordnet ist, als auch den jeweiligen Wert.
Was unterscheidet Inventar und Inventur?
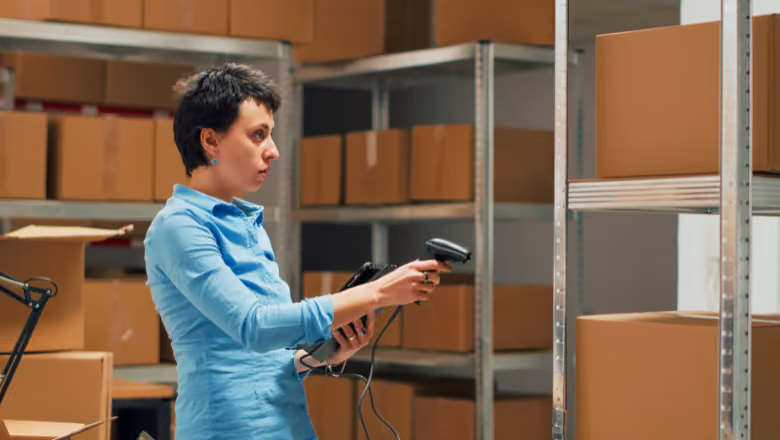
Inventar und Inventur hängen unmittelbar zusammen, bezeichnen aber nicht dasselbe. Inventur = Bestandsaufnahme Inventar = Ergebnis der Bestandsaufnahme Bei der Inventur ermittelst Du Deine tatsächlichen Bestände. Je nach Position geschieht das beispielsweise durch Zählen, Messen, Wiegen oder anhand von Unterlagen.
Das Inventar ist anschließend das geordnete Verzeichnis der ermittelten Vermögensgegenstände und Schulden. Ein Beispiel: Bei der Inventur stellst Du fest, dass sich 200 Stück eines Artikels in Deinem Lager befinden. Im Inventar dokumentierst Du diesen Bestand mit seiner Bezeichnung, Menge und Bewertung.
Die Inventur ist damit der Vorgang der Ermittlung. Das Inventar dokumentiert das Ergebnis.
Wer muss ein Inventar erstellen?
§ 240 HGB verpflichtet grundsätzlich jeden Kaufmann zur Aufstellung eines Inventars. Das erste Inventar wird zu Beginn des Handelsgewerbes erstellt. Anschließend ist zum Schluss jedes Geschäftsjahres ein weiteres Inventar aufzustellen.
Allerdings gibt es Ausnahmen von der handelsrechtlichen Buchführungspflicht. § 241a HGB enthält beispielsweise eine Befreiung für bestimmte Einzelkaufleute, wenn die dort genannten Voraussetzungen erfüllt sind. Wichtig ist dabei die genaue Einordnung.
Die Befreiung nach § 241a HGB gilt nicht pauschal für Personengesellschaften. Auch FreiberuflerInnen, die nicht aufgrund anderer Vorschriften zur doppelten Buchführung und Bilanzierung verpflichtet sind, erstellen für ihre EÜR grundsätzlich kein handelsrechtliches Inventar nach § 240 HGB. Ob Du ein Inventar führen musst, hängt deshalb insbesondere von Deiner Rechtsform und Deiner Buchführungspflicht ab.
Wie ist ein Inventar aufgebaut?
Ein Inventar wird üblicherweise in drei Bereiche gegliedert:
- Vermögen
- Schulden
- Reinvermögen
Das Vermögen lässt sich wiederum in Anlage- und Umlaufvermögen unterteilen. Zum Anlagevermögen gehören Vermögensgegenstände, die Deinem Betrieb längerfristig dienen. Das können beispielsweise Maschinen, Fahrzeuge oder Betriebs- und Geschäftsausstattung sein.
Zum Umlaufvermögen gehören beispielsweise Warenbestände, Forderungen, Bankguthaben und Bargeld. Anschließend werden die Schulden aufgeführt. Aus der Differenz zwischen Vermögen und Schulden ergibt sich das Reinvermögen. Diese Gliederung hilft Dir, Vermögenswerte und Schulden nachvollziehbar darzustellen.
Wie erstellst Du ein Inventar?
Die Grundlage bildet Deine Inventur. Zuerst stellst Du fest, welche Vermögensgegenstände und Schulden zum maßgeblichen Zeitpunkt vorhanden sind. Anschließend werden die Positionen mengen- und wertmäßig erfasst. Ein vereinfachtes Inventar kann beispielsweise so aussehen:
PositionMengeEinzelwertGesamtwertSchreibtische10 Stück200 Euro2.000 EuroWarenbestand500 Stück10 Euro5.000 EuroTransporter1 Stück15.000 Euro15.000 EuroBankguthaben12.000 EuroVerbindlichkeiten8.000 Euro Bei Vermögensgegenständen, die sich körperlich erfassen lassen, spielt die tatsächliche Bestandsaufnahme eine wichtige Rolle. Andere Positionen werden anhand von Unterlagen festgestellt. Dazu gehören beispielsweise Forderungen, Bankguthaben oder Verbindlichkeiten.
Damit weißt Du, wie Du ein Inventar erstellst und welche Vermögenswerte und Schulden dazugehören.
Wie berechnest Du das Reinvermögen?
Das Reinvermögen ergibt sich aus der Differenz zwischen Deinem Vermögen und Deinen Schulden. Die grundlegende Formel lautet: Reinvermögen = Vermögen – Schulden Ein Beispiel:
Dein Inventar weist ein Gesamtvermögen von 100.000 Euro aus. Dem stehen Schulden von 35.000 Euro gegenüber. Die Rechnung lautet: 100.000 Euro – 35.000 Euro = 65.000 Euro
Dein Reinvermögen beträgt damit 65.000 Euro. Das Reinvermögen bildet eine wichtige Verbindung zwischen Inventar und Bilanz.
Was unterscheidet Inventar und Bilanz?
Inventar und Bilanz stellen Vermögen und Schulden dar. Sie unterscheiden sich jedoch deutlich in ihrer Detailtiefe. Das Inventar ist ein ausführliches Verzeichnis einzelner Positionen. Die Bilanz fasst diese Informationen dagegen in übergeordneten Bilanzpositionen zusammen.
Vereinfacht: InventarBilanzAusführliches VerzeichnisVerdichtete GegenüberstellungEinzelne Vermögensgegenstände und SchuldenZusammengefasste BilanzpositionenMengen und WerteWerteGrundlage für die BilanzBestandteil des Jahresabschlusses Im Inventar können beispielsweise einzelne Maschinen oder Warenbestände aufgeführt sein.
In der Bilanz erscheinen diese Werte zusammengefasst in den entsprechenden Positionen des Anlage- oder Umlaufvermögens. Das Inventar liefert damit eine Grundlage für die Bilanz.
Wann musst Du das Inventar erstellen?
Nach § 240 HGB müssen Kaufleute grundsätzlich zu zwei wichtigen Zeitpunkten ein Inventar aufstellen:
- zu Beginn des Handelsgewerbes
- zum Schluss jedes Geschäftsjahres
Das Geschäftsjahr darf dabei zwölf Monate nicht überschreiten. Das Inventar muss innerhalb einer Zeit erstellt werden, die einem ordnungsmäßigen Geschäftsgang entspricht. Die zugrunde liegende Inventur muss dabei nicht in jedem Fall bedeuten, dass sämtliche Bestände exakt am Bilanzstichtag körperlich gezählt werden.
Das Handelsrecht lässt unter bestimmten Voraussetzungen Vereinfachungsverfahren zu. Welche Inventurmethode für Dein Unternehmen infrage kommt, hängt von Deinen Beständen und den gesetzlichen Voraussetzungen ab. Entscheidend bleibt, dass am Ende ein verlässliches Inventar für den maßgeblichen Zeitpunkt entsteht.
Warum ist ein vollständiges Inventar wichtig?
Das Inventar erfüllt zunächst eine buchhalterische Funktion. Es dokumentiert, welche Vermögensgegenstände und Schulden Dein Unternehmen zu einem bestimmten Zeitpunkt besitzt beziehungsweise ausweist. Damit unterstützt es Dich dabei:
- die Bilanz vorzubereiten
- tatsächliche Bestände zu überprüfen
- Abweichungen aufzudecken
- Vermögenswerte nachvollziehbar zu dokumentieren
- Schulden vollständig zu erfassen
Gerade bei Warenbeständen können Differenzen zwischen den erfassten und den tatsächlich vorhandenen Mengen auftreten. Eine regelmäßige Bestandsaufnahme macht solche Abweichungen sichtbar. Damit erhältst Du nicht nur Zahlen für Deinen Jahresabschluss. Du bekommst auch einen besseren Überblick über Deine Bestände.
Wie unterstützt Dich orgaMAX bei Inventur und Beständen?
Mit orgaMAX kannst Du Deine Lagerbestände laufend verwalten. In der Lagerbestandsliste siehst Du unter anderem den aktuellen Bestand, Lagerort und Einkaufspreis Deiner lagergeführten Artikel. Bei Lagerbewegungen werden die entsprechenden Bestände aktualisiert.
Für Deine Inventur kannst Du aus den erfassten Lagerbeständen Inventurlisten erstellen. Damit vergleichst Du den tatsächlichen Warenbestand mit den in orgaMAX hinterlegten Mengen. Differenzen kannst Du anschließend korrigieren. Für unterschiedliche Lagerorte lassen sich separate Inventurlisten erzeugen.
Dauerhaft im Betrieb genutzte Vermögenswerte kannst Du außerdem im Anlagenverzeichnis verwalten. So unterstützt Dich orgaMAX dabei, Bestände strukturiert zu verwalten und die notwendigen Informationen für Deine Buchhaltung vorzubereiten.
Fazit: Inventar macht Vermögen und Schulden sichtbar
Das Inventar zeigt detailliert, welche Vermögensgegenstände und Schulden Dein Unternehmen zu einem bestimmten Zeitpunkt hat. Die Grundlage dafür bildet die Inventur. Während Du bei der Inventur die tatsächlichen Bestände ermittelst, dokumentierst und bewertest Du sie anschließend im Inventar.
Für buchführungspflichtige Kaufleute ist das Inventar außerdem eine wichtige Grundlage für die Bilanz. Wenn Du Deine Bestände laufend sauber pflegst, erleichterst Du Dir die Bestandsaufnahme und schaffst eine verlässliche Grundlage für Buchhaltung und Jahresabschluss.